Domain abwässerbeseitigung.de kaufen?
Wir ziehen mit dem Projekt
abwässerbeseitigung.de um.
Sind Sie am Kauf der Domain
abwässerbeseitigung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abwässerbeseitigung.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Abfluss Frisch 250mlDas ARIES® Abfluss Frisch - Prinzip: Mikroorganismen als kleine Helfer beseitigen unangenehme Gerüche - Mit Langzeitwirkung. Wirkungsweise und Einsatzgebiete: • Organische Stoffe gelangen in den Abfluss und sind „Kraftfutter“ für Bakterien. Natürliche Mikroorganismen zersetzendie übelriechenden Abfallprodukte dieser Bakterien. Küche: Wirksam bei Ablagerungen durch Fette, Öle, Essensreste. Bad/Dusche/WC: Wirksam bei Ablagerungen durch Duschgel, Shampoo, Haare, Hautschuppen etc. • Sofort bei der Anwendung werden unangenehme Gerüche gebunden. • Die speziellen Mikroorganismen von Abfluss Frisch siedeln sich langfristig an, verdrängen andere Bakterien und halten den Siphon frisch und sauber. • Unangenehme Gerüche werden rein biologisch und dauerhaft bekämpft. Anwendung: 50 ml unverdünnt in den Abfluss / Siphon, kein Wasser nachgießen, 12 Stunden einwirken lassen, regelmäßig anwenden (2 x pro Monat)11,33 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
SFA SaniCubic 1 Hebeanlage 0039NM für die komplette AbwasserentsorgungSFA SaniCubic 1 Hebeanlage 0039NMArtikelnummer 0039NMneues Modell 2017Entsorgung zahlreicher AbwasserquellenDie SANICUBIC 1 NM ist eine leistungsstarke C822 Hebeanlagemit Schneidewerkdie mühelos die Abwässer eines kompletten Badezimmers, sowie weiterer Räume wie Küche, Waschküche, Haushaltsraum oder eben einer kompletten Wohneinheit entsorgt. kompakte Abmessung ist der SANICUBIC 1 dabei unter anderem für die Installation in kleinen, überflutungssicheren Schächten im Innenbereich geeignet - Schutzklasse: IP67Das Abwasser kann bis zu 11 m hoch und 110 m weit zur Kanalisation gefördert werden.Motor leicht zugänglich. Für Motorwartung keine Notwendigkeit, dass Abflussrohr zu trennen, um den Motor zu reinigen oder auszutauschen. Zul. Abwassertemperatur ist max. 40 Grad C, bzw. im KZB bis max. 70 Grad C.Die Leistung beträgt 1.500 Watt.1100,00 €*Versand: 25,99 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **


Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
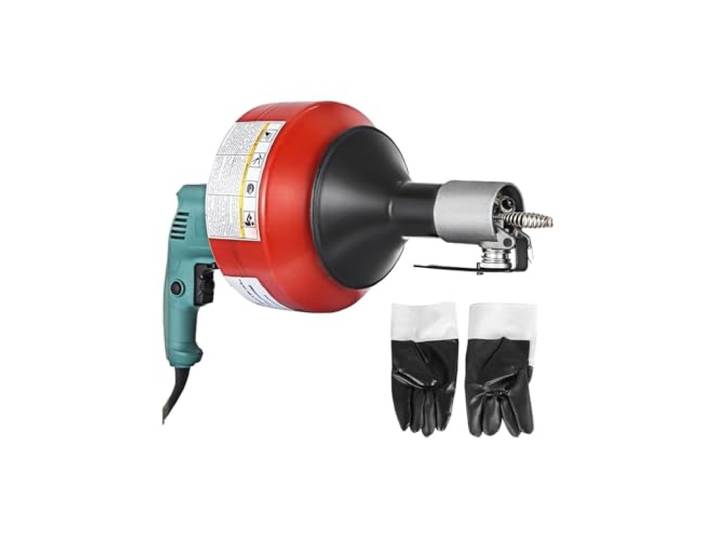
20-65 mm Manueller Rohrreiniger Küchenspüle Toilette Kanalisation Dredge Reinigung Clogs Maschine 8M Handheld Elektrischer Abflussreiniger Für Heimwerker20-65 mm Manueller Rohrreiniger Küchenspüle Toilette Kanalisation Dredge Reinigung Clogs Maschine 8M Handheld Elektrischer Abflussreiniger Für Heimwerker. Kompakt und tragbar: Diese elektrische Spirale ist leicht und kompakt und eignet sich sowohl for die Reinigung von Abflüssen zu Hause als auch for professionelle Zwecke. Vielseitiger Reinigungsbereich: Das auf Vielseitigkeit ausgelegte 26 Fuß lange Kabel der Maschine reinigt effektiv Rohre von 20–65 mm und ist somit for verschiedene Abflüsse geeignet. Einfache Bedienung: Ein einfacher Vorwärts- und Rückwärtsschalter ermöglicht schnelle Richtungswechsel und macht die Abflussreinigung einfacher und benutzerfreundlicher. Konstruktion: Diese Rohrreinigungsmaschine mit robustem, integriertem Eisengehäuse hält auch starker Beanspruchung stand und hat eine verlängerte Lebensdauer. Leistungsstarker Motor: Ausgestattet mit einem 700-W-Motor aus reinem Kupfer sorgt diese Abflussreinigungsmaschine mit einer hohen Geschwindigkeit von 800 U/min for eine effiziente Beseitigung von Verstopfungen. Farbe:One Color311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abfluss Frisch 250mlDas ARIES® Abfluss Frisch - Prinzip: Mikroorganismen als kleine Helfer beseitigen unangenehme Gerüche - Mit Langzeitwirkung. Wirkungsweise und Einsatzgebiete: • Organische Stoffe gelangen in den Abfluss und sind „Kraftfutter“ für Bakterien. Natürliche Mikroorganismen zersetzendie übelriechenden Abfallprodukte dieser Bakterien. Küche: Wirksam bei Ablagerungen durch Fette, Öle, Essensreste. Bad/Dusche/WC: Wirksam bei Ablagerungen durch Duschgel, Shampoo, Haare, Hautschuppen etc. • Sofort bei der Anwendung werden unangenehme Gerüche gebunden. • Die speziellen Mikroorganismen von Abfluss Frisch siedeln sich langfristig an, verdrängen andere Bakterien und halten den Siphon frisch und sauber. • Unangenehme Gerüche werden rein biologisch und dauerhaft bekämpft. Anwendung: 50 ml unverdünnt in den Abfluss / Siphon, kein Wasser nachgießen, 12 Stunden einwirken lassen, regelmäßig anwenden (2 x pro Monat)11,33 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
SFA SaniCubic 1 Hebeanlage 0039NM für die komplette AbwasserentsorgungSFA SaniCubic 1 Hebeanlage 0039NMArtikelnummer 0039NMneues Modell 2017Entsorgung zahlreicher AbwasserquellenDie SANICUBIC 1 NM ist eine leistungsstarke C822 Hebeanlagemit Schneidewerkdie mühelos die Abwässer eines kompletten Badezimmers, sowie weiterer Räume wie Küche, Waschküche, Haushaltsraum oder eben einer kompletten Wohneinheit entsorgt. kompakte Abmessung ist der SANICUBIC 1 dabei unter anderem für die Installation in kleinen, überflutungssicheren Schächten im Innenbereich geeignet - Schutzklasse: IP67Das Abwasser kann bis zu 11 m hoch und 110 m weit zur Kanalisation gefördert werden.Motor leicht zugänglich. Für Motorwartung keine Notwendigkeit, dass Abflussrohr zu trennen, um den Motor zu reinigen oder auszutauschen. Zul. Abwassertemperatur ist max. 40 Grad C, bzw. im KZB bis max. 70 Grad C.Die Leistung beträgt 1.500 Watt.1100,00 €*Versand: 25,99 €Sichere Weiterleitung zum Anbieter
-
Breuer Demontageservice inklusive Entsorgung der.. - DuschkabineBreuer Demontageservice inklusive Entsorgung der Altkabine (für DE, AT, NL) - Die Fakten - beinhaltet Demontage einer Duschkabine, säubern und entfernen von Silikonresten - Entsorgung der alten Duschkabine - keine Silikonarbeiten an den Wandanschlussfugen zwischen Fliesen und Duschbecken aus Gründen der Gewährleistung - nur in Verbindung mit Montage- oder Aufmaßservice am gleichen Tag - Service gilt für Demontageaufträge in Deutschland, Österreich und den Niederlanden - Angebot gilt nur in Zusammenhang mit einem Kauf einer neuen Dusche/Faltwand bei Duschmeister Voraussetzungen - Montage- oder Aufmaßtermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag für das Aufmaß wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.